

Što povezuje Agrokor i Evergrande?
S RIZIKOM je moguće činiti svašta: moderni financijski instrumenti nude najmaštovitije mehanizme kojima ga je moguće izolirati, prepakirati, zamijeniti, transformirati i/ili transferirati. Prema jednom od ključnih aksioma financija, s rizikom je moguće činiti sve osim jedne stvari: rizik je, naime, nemoguće - eliminirati.
Pokušaj eliminacije rizika zapravo je uvelike nalik Whac-a-Mole igrici: ako se na trenutak i učini da je nestao, možete biti sigurni da će se pojaviti negdje drugdje, u ponešto drukčijoj varijanti, ali barem jednako potentan i opasan. I koliko god paradoksalno zvučalo, (nehotična) transformacija rizika prilično se često odvija prema ustaljenom obrascu u kojem ključnu ulogu igraju - regulatori. Dobrim dijelom zahvaljujući njima, možemo povući paralele poput one iz naslova.
Bijeg u naručje bankarstva u sjeni
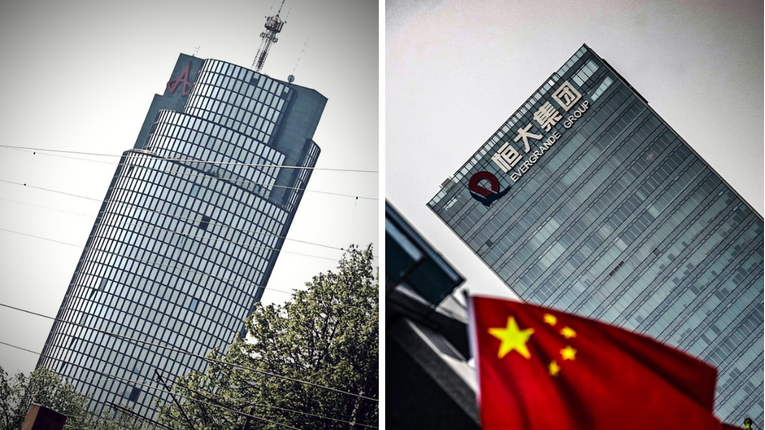
Na prvi pogled, Agrokor i Evergrande su dva posve različita svijeta: operiraju na različitim geografskim dužinama, u različitim sektorima, pa čak i u različitom društvenom okruženju. Što ih onda povezuje? I Agrokor i Evergrande su se godinama širili nesmiljenom brzinom, osvajajući nova tržišta i napadajući nove segmente poslovanja, a osim grandiozne vizije osnivača (koja se u oba slučaja pokazala manjkavom), zajednička su im i nadasve kreativna rješenja u potrazi za izvorima financiranja.
Ni Ivica Todorić ni Hui Ka Yan nisu željeli ostati bez dominantne pozicije u vlasničkoj strukturi. Injekcija svježeg kapitala izdavanjem novih dionica zasigurno bi, barem donekle, ublažila problem visoke zaduženosti, ali takav scenarij očito nije bio po ukusu osnivača. Dok voda nije došla do grla, a onda je već bilo prekasno.
Agrokor je tako u nekom trenutku naprosto postao prevelik uteg za domaći bankovni sustav, a strah od domino-efekta kojim bi, u slučaju kraha, doveo banke u nezavidnu poziciju uvjetovao je brojna ograničenja. Poslovne banke su morale limitirati svoju izloženost koncernu, a Hrvatska narodna banka na kraju može biti zadovoljna činjenicom da slom Agrokora doista nije izazvao nikakve tektonske poremećaje u bankovnom sustavu. Ali time dolazimo do problema s početka priče: ograničavanjem kreditnih plasmana Agrokoru rizik nije eliminiran, već je samo transformiran i premješten.
Kako to obično biva, nanovo se pojavio u slabije reguliranim segmentima financija (koji se još označavaju terminom "bankarstvo u sjeni"), poput faktoringa. Ionako nategnuta shema u kojoj su dobavljači osiguravali tekuću likvidnost Agrokora (čime se kompanija odavno prometnula u "jednog od najvećih generatora nelikvidnosti u Hrvatskoj") postala je još kompliciranija. Umjesto kreditnih plasmana banaka, duboko u sjeni (iza očiju javnosti) brojni su dobavljači i faktoring društva žonglirali ogromnim (fiktivnim) ciframa koje su održavale Agrokor na životu, stvarajući nešto ni iz čega.
Cilj te alkemije bio je kratkoročno financiranje koncerna, ali i bitno povoljniji prikaz zaduženja (iz perspektive vlasnika). Knjigovodstveni aspekt cijele priče itekako je bitan (jer prikriva stvarno stanje), što je nekoliko godina kasnije nanovo potvrdio i primjer iz Kine.
Pokušaj eliminacije rizika
Zvuči nevjerojatno, ali tržište nekretnina čini gotovo trećinu kineskog BDP-a. Prema nekim procjenama, gotovo 90% kineskih kućanstava ima u vlasništvu barem jednu nekretninu, a svaki četvrti stan navodno zjapi - prazan. Čak i ako su donekle prenapuhane, procjene zorno ilustriraju razmjere nekretninske groznice koja već godinama trese Kinu, a sada neumoljivo guta nove žrtve, bilo u korporativnom sektoru ili na strani (malih i velikih) ulagača.
Još u kolovozu prošle godine kineska središnja banka je obznanila "Tri crvene linije", službeni dokument koji je imao za cilj postupno ohladiti pregrijano tržište nekretnina. Njime su definirana tri kriterija klasifikacije domaćih kompanija na tržištu nekretnina (omjer neto duga i kapitala, omjer gotovine i kratkoročnih obveza te omjer obveza i aktive), a Evergrande tada, slutite već, nije zadovoljavao ni jedan od tri uvjeta.
Dekretom s vrha čiju logiku ne treba posebno objašnjavati domaći su developeri dobili relativno kratak rok u kojem su morali popeglati svoje bilance u skladu s proklamiranim ciljevima vladajuće garniture. Samo mjesec dana kasnije Evergrande je uspio nagovoriti dio kreditora na konverziju potraživanja u vlasnički udio (kako bi snizio omjer neto duga i kapitala), no to je, pokazalo se, bila tek kap u moru problema za giganta kao što je Evergrande.
Činjenica da je konglomerat, izgrađen na grandioznim ambicijama svog osnivača, nakon višemjesečne agonije zaglibio u kategoriji "restricted default" (ili u slobodnom prijevodu, "samo što nije bankrotirao") nikoga ne iznenađuje. Uostalom, dugoročno negativan trend cijene dionica traje već pune četiri godine, i bilo je samo pitanje vremena kada će kriza kulminirati, a kompanija priznati kako nije u stanju na vrijeme izvršavati preuzete obveze.
A baš otprilike u ovo vrijeme prošle godine središnja je banka, u strahu od negativne lančane reakcije, inicijalni paket mjera nadopunila još rigidnijim ograničenjima u pogledu izloženosti banaka spram tržišta nekretnina i time praktički natjerala developere da još dublje zakorače u svijet bankarstva u sjeni. Svojevrsni progon iz bankovnog sustava iznjedrio je svu silu maštovitih rješenja (čije posljedice danas mnogi gorko okajavaju), a jedno od njih bio je i faktoring.
Kreativno financiranje
Bloomberg je ovoga tjedna donio priču o podizvođačima na tržištu nekretnina, obrtnicima i manjim tvrtkama čiji sudbina visi o koncu zbog dugog lanca nepodmirenih obveza na tržištu nekretnina. Keramičari, električari, proizvođači cementa, agencije za nekretnine… Mnogi od njih su na rubu bankrota, suočeni s vrlo neizvjesnom naplatom svojih potraživanja. No pored horde bijesnih vjerovnika po različitim osnovama (od banaka i vlasnika obveznica, do ulagača u kojekakve wealth-management proizvode, a u konačnici i kupaca stanova na neviđeno), za pretpostaviti je da će mnogi od njih staviti ključ u bravu.
A onda opet, neki su imali više sreće, uplevši se u kompleksnu mrežu sekuritizacije reverznog faktoringa. Konvencionalni faktoring funkcionira po jednostavnom principu: u potrazi za likvidnim sredstvima vjerovnik ustupa svoja potraživanja faktoring društvu (obračunavajući određeni diskont) koje se potom (po dospijeću potraživanja) namiruje od izvornog dužnika. U kineskoj verziji reverznog faktoringa ("supply-chain finance") dužnik je taj koji inicira transakciju, a dobavljači i podizvođači najčešće nemaju previše izbora i obično moraju pristati na ponuđene uvjete (ako žele sudjelovati u poslu). Taj dio je najvećoj mjeri na tragu hrvatskih iskustava iz sage o Agrokoru.
Međutim, zahvaljujući veličini zemlje i razvijeni(ji)m tržištima kapitala (u usporedbi s Hrvatskom), faktoring društvo potom sekuritizira nagomilana potraživanja, odnosno pretvara u dužnički vrijednosni papir (obveznicu) i miče iz vlastite bilance, a dužnik svoje izvorne obveze u konačnici mora podmiriti prema vlasnicima obveznica.
Već i sam spomen sekuritizirane aktive može asocirati na kontroverzne američke vrijednosnice (ABS, MBS, CLO i ine akronime) koje su iznjedrile globalnu financijsku krizu 2008. godine, no u toj usporedbi postoji jedna ključna razlika. Barem u teoriji. Naime, američka je verzija nominalno bitno manje rizična jer se potraživanja vlasnika obveznica namiruju iz različitih izvora; cijeli proces počiva na diverzifikaciji, odnosno pretpostavci da dužnici nisu povezani, pa ni njihova dugovanja ne koreliraju (Joe iz Minneapolisa možda ne može vraćati svoj hipotekarni kredit, ali to ne bi trebalo utjecati na Jane iz Chicaga).
Kako znamo, teorija u praksi nije funkcionirala i cijela se priča raspala (zastrašujućim domino-efektom), ali u kineskoj verziji već u startu nema nikakve diverzifikacije - sva potraživanja (najprije dobavljača, a potom vlasnika obveznica) proizlaze iz istog izvora.
Kako bi nominalno puno rizičnije vrijednosne papire mogla plasirati na tržište, faktoring društva moraju iscijediti poveći diskont od dobavljača te ga upakirati u obveznice s atraktivnom (visokom) kamatnom stopom. S druge pak strane, developeri kao što su Evergrande od svega izvlače vrlo opipljivu korist - opisanom čarolijom (poznatijom još i pod nazivom "transformacija ročnosti") kratkoročni se dug u bilanci pretvara u dugoročni (s dospijećem većim od godine dana) i na taj način poboljšava omjer gotovine i kratkoročnog duga. Ovo potonje je, da podsjetimo, jedna od crvenih linija koje su vlasti definirale, i od iduće godine taj bi omjer trebao iznositi najmanje 100%.
Evergrande (ali i mnogi drugi) je na ovaj način doista transformirao (prepakirao) rizik: iz kratkoročnog duga su zapravo nastale korporativne obveznice, ali u konačnici od promjene oblika nema nikakve opipljive koristi. Osim, naravno, da se kupi vrijeme i privremeno zaobiđe restriktivna regulativa. Ali tim potezom pera rizik nije čarobno nestao (i obično ima ružnu navadu pojavljivati se u jeku nekakve krize).
Reverzni faktoring i dalje živi
Kako će vlasnici obveznica naplatiti svoja potraživanja? To nominalno više nije briga bankovnog sustava, makar u Kini stvari možda funkcioniraju ponešto drukčije. Za početak, obveznice krasi visoki kreditni rejting blagonaklonih domaćih agencija (kao i u slučaju američkih izdanja), iako je, osobito iz aktualne perspektive, riječ o iznimno toksičnoj aktivi (čija je tržišna vrijednost bitno niža od nominalne).
Usto, čini se da su banke masovno kupovale takve obveznice (i mahom ih drže do dospijeća), zbog čega je efekt transformacije rizika vrlo upitan. I konačno, čini se da je ideja realizirana uz blagoslov vladajuće garniture. Ili tako barem tvrde dobro upućeni izvori, vjerujući kako izdavanje tolike količine sekuritizirane aktive ne može proći ispod radara.
Prema istim izvorima, prva transakcija takve vrste realizirana je još 2016. godine, no procvat je doživjela upravo prošle godine, u jeku kampanje "tri crvene linije" (a to naprosto ne može biti slučajno!), tijekom koje je kroz dobro uhodan mehanizam reverznog faktoringa reciklirano gotovo 40 milijardi dolara potraživanja. Ili barem toliko, jer je do pouzdanih podataka nemoguće doći.
Navedene cifre odnose se isključivo na aktivnost kompanija aktivnih na tržištu nekretnina. prema dostupnim podacima, Evergrande je tijekom 2019. godine plasirao ovakvih obveznica u visini 400 milijuna dolara, dok je u prošloj godini ta brojka porasla na oko 540 milijuna dolara, no većina toga je, navodno, uredno otplaćena. Brojke se naoko čine skromnima, osobito u usporedbi s 300 milijardi dolara, na koliko se procjenjuje ukupan dug kompanije (makar pojedini analitičari vjeruju kako je izvan bilance skriveno dodatnih stotinjak milijardi dolara).
A onda opet, sekuritizacija reverznog faktoringa je tek jedna (doduše, vrlo maštovita!) varijanta kreativnog računovodstva kojim se godinama pokušavao sakriti rizik, pumpajući balon na tržištu nekretnina do neslućenih proporcija. Američka Komisija za vrijednosne papire (SEC), ali i velike revizorske kompanije, drže kako se učinci reverznog faktoringa u praktičnom knjigovodstvu prikazuju vrlo netransparentno, ostavljajući kompanijama previše mogućnosti friziranja rezultata. No vladajuća garnitura u Kini godinama je takvu praksu zdušno poticala, odobravala ili barem tolerirala. Ali netko na kraju mora izvući deblji kraj.


